
为什么国际能源署会突然承认中国电动车对全球石油市场的冲击已经"远远超出预期"?中国电动车产业究竟凭什么让老牌汽车强国集体陷入被动?
带着这些疑问,我们不妨先从一位英国专家的此前的观察谈起。
伯明翰大学商学院教授大卫·贝利(David Bailey)曾在接受"全球商业"栏目采访时表示,中国已成为全球电动汽车制造和出口领域的重要力量,以比亚迪为代表的中国车企正在深刻改变欧洲小型电动车市场的格局。
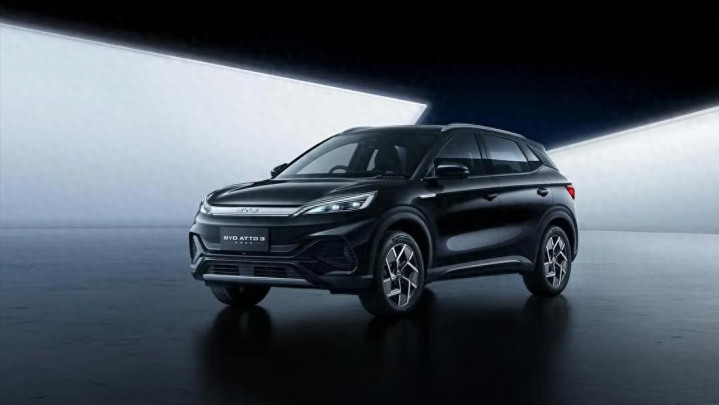
他指出,这些中国企业彻底颠覆了整个行业与市场的原有秩序。在贝利看来,比亚迪等中国厂商最突出的优势在于成本控制能力。
根据国际能源署(IEA)当天发布的报告,中国车企拥有约30%的成本优势。他解释称,这些企业效率极高,具备大规模生产能力,但优势远不止于成本。
中国企业在技术层面同样表现卓越,尤其在动力电池领域深耕多年,积累了丰厚的经验。相比之下,欧洲厂商则处于追赶者的位置。
他感叹,过去是欧洲领先、中国落后,如今局面已经完全反转。
谈及欧洲汽车产业为何在电动化转型中步伐迟缓、是否已错失追赶中国的时机时,贝利指出,欧洲企业在电动化转型上长期反应迟钝。
为了降低排放,欧洲车企一度将赌注押在柴油发动机上,然而随后爆发的大众"排放门"作弊丑闻使这一路径彻底破产。
自那以后,欧洲厂商一直在电动汽车领域奋力追赶,但问题在于,欧洲各国政府对电动汽车的政策支持时冷时热,补贴政策反复摇摆,一会儿取消、一会儿又恢复。
此外,尽管欧洲市场对电动汽车的需求持续增长,但增速并未达到此前预期,导致部分欧洲车企削减了相关投资。
贝利认为,这种做法方向完全错误,因为中国车企始终在这一领域持续深耕、毫不松懈。他强调,欧洲必须加快步伐,努力缩小与中国的差距。
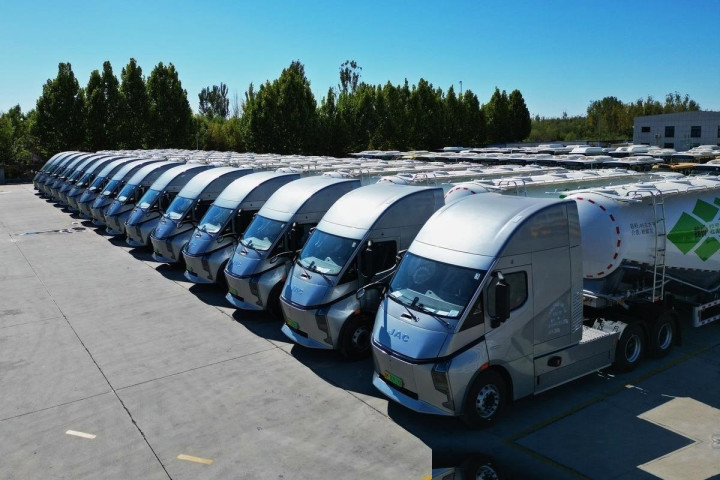
对于中国电动汽车市场自身面临的挑战,例如激烈的价格战,贝利也给出了自己的判断。
他坦言,价格战问题确实存在,部分企业利润率被严重压缩,一些厂商甚至无法售出全部产量,只能通过"零公里二手车"的方式先行上牌注册,再以折扣价出售。
他还指出,中国市场上的电动汽车厂商数量过多,目前有数十家车企同时参与竞争,这种局面难以为继。
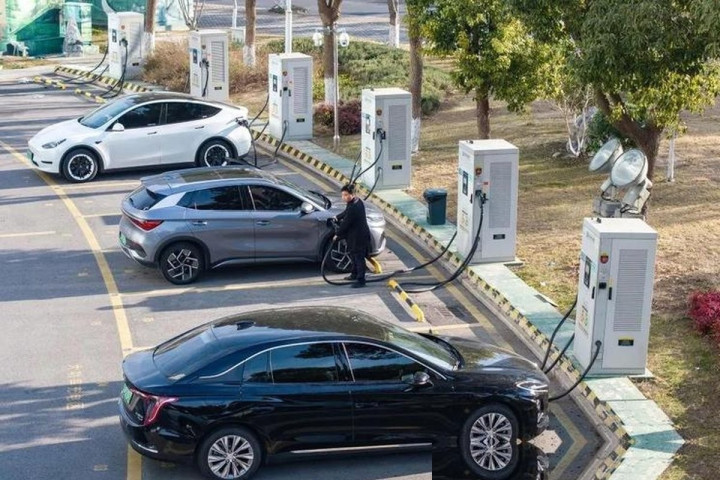
他预计,最终能够存活下来的可能只有十到十二家企业,比亚迪以及吉利等厂商有望脱颖而出,成长为具有全球竞争力的强势玩家。
因此,中国电动汽车产业虽然整体表现优异,但目前正经历一轮深层次的洗牌与变革,究竟哪些企业能够最终胜出,尚难以完全预判。
在被问及美国市场的形势,以及在关税政策倾斜下特斯拉等企业所面临的挑战时,贝利分析称,特斯拉此前也是通过扩大规模来降低成本,并成功地对传统汽车产业造成了颠覆性冲击。
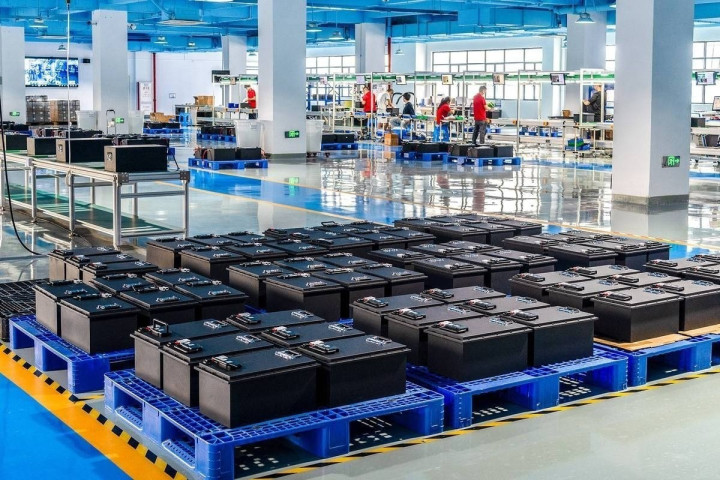
然而,其他美国车企在电动化转型上明显滞后,长期专注于皮卡和小型卡车业务,因为这些车型能够带来丰厚的利润空间。
至于美国政府近几年的举措,则是试图通过对中国电动汽车加征高达100%的关税,同时对欧洲厂商也加征关税,以此将美国市场与中国电动汽车隔离开来。
贝利认为,这样的做法最终只会推高美国国内的成本,削弱市场竞争,甚至可能使美国汽车产业在电动化转型的浪潮中进一步落后于时代趋势。
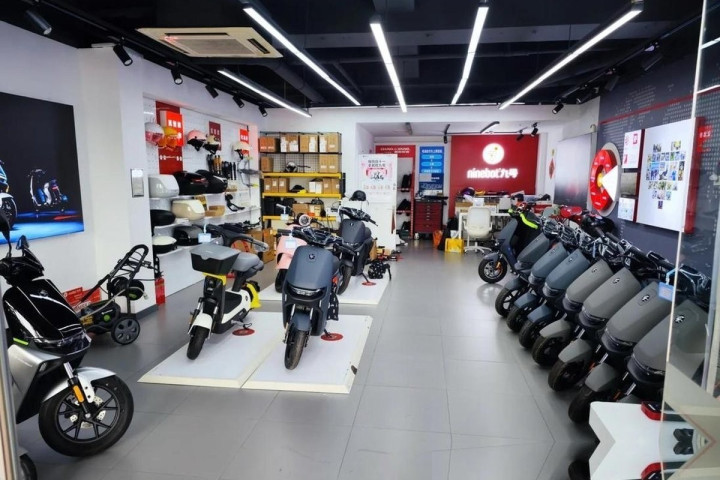
贝利的这番判断,恰好与国际能源署最新公开的数据形成了呼应。
国际能源署披露,2026年第二季度,中国电动汽车每天替代掉的原油消费量已达到150万桶,这一数字是此前几乎所有预测的两倍。
要知道,就在去年末,该机构还判断2026年全年中国电动车每天最多替代80万桶。仅仅一个季度,数据便直接翻番。
随后国际能源署修正预期,认为到2027年,中国石油需求将累计下降4%。这不是一次常规修正,而是一次趋势确认,油价涨跌、供应链波动都无法改变这个方向。
150万桶原油相当于全球每日石油总需求的1.45%,顶得上法国全国每日石油消费的三分之二。
这次替代量之所以远超预期,核心在于2026年上半年中国新售乘用车电动化渗透率突破50%,每卖出两辆新车就有一辆不烧油。
更关键的是,网约车、公交、渣土车等高频高里程运营车辆也在快速切换,原本的烧油大户变成了纯电动力,2026年中国原油进口量因此出现多年来首次微降。
从更宏观的视角看,重卡电动化、码头岸电普及、铁路电气化推进,正在同步压缩石油的工业与交通需求。
国际能源署拆解的4%降幅中,乘用车替代占2.1%,商用车替代占1.2%,化工原料替代占0.7%,一旦形成规模便不可逆。
中国石油消费的峰值,很可能已在2025或2026年悄然形成。石油这一曾经捏着中国能源命脉的资源,正在从"交通必用品"变成"化工原料品"。
中国的选择,正在从底层改变全球能源消费的结构,而电动车带来的意义,从一开始就远远超出"环保"二字所能概括的范畴。
恒正网提示:文章来自网络,不代表本站观点。


